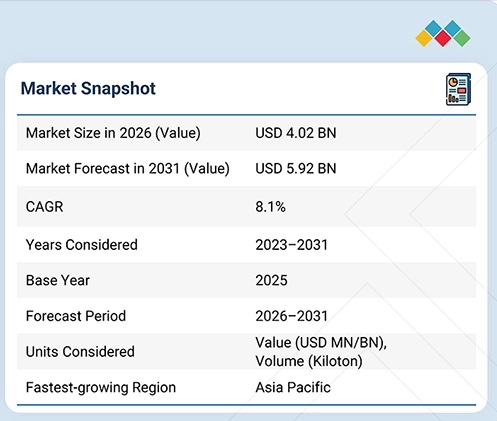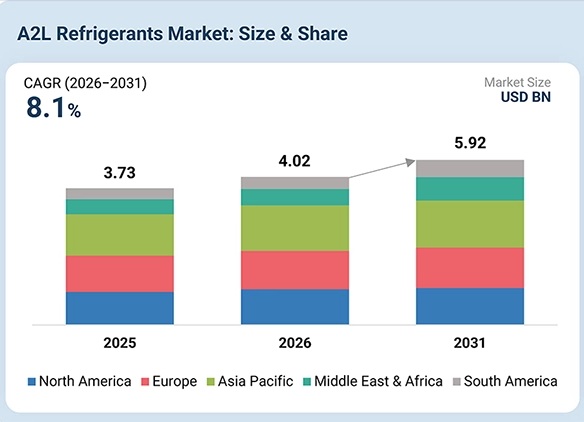
Le marché mondial des fluides frigorigènes A2L devrait passer de 4,02 milliards USD en 2026 à 5,92 milliards USD d’ici 2031, selon un rapport de MarketsandMarkets. Ces prévisions correspondent à un taux de croissance annuel composé (TCAC) de 8,1 %, porté par la transition vers des fluides frigorigènes à plus faible potentiel de réchauffement global (GWP) et par les réglementations imposant la réduction progressive des HFC à GWP élevé.
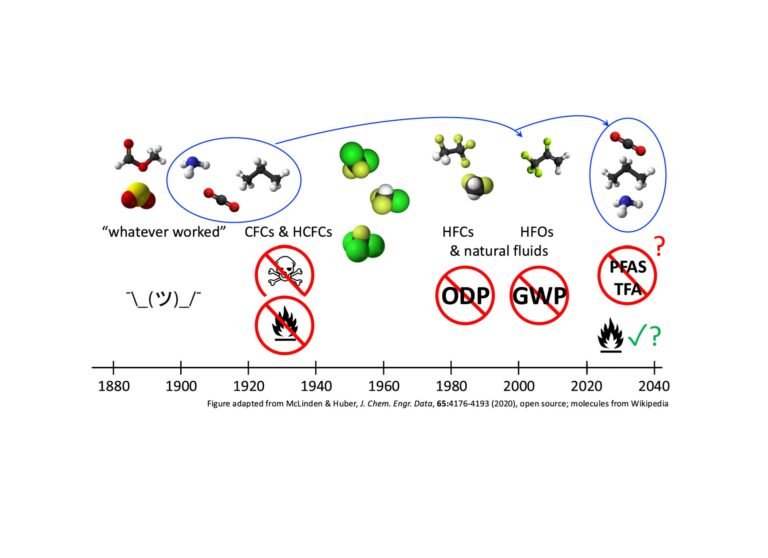
La demande augmente dans les applications de climatisation, de froid, de pompes à chaleur, de groupes d’eau glacée et de refroidissement automobile. Le R-32 est de plus en plus adopté dans la climatisation résidentielle et commerciale, tandis que le R-454B est de plus en plus utilisé comme alternative au R-410A dans les équipements CVC. Le R-1234yf est utilisé dans les applications de climatisation automobile, tandis que le R-1234ze(E) gagne en importance dans les groupes d’eau glacée et les systèmes de refroidissement stationnaires.
Le rapport identifie la climatisation comme le segment d’application qui devrait enregistrer la plus forte croissance sur la période 2026–2031, les applications résidentielles arrivant en tête parmi les secteurs d’utilisation finale. Les ventes directes aux fabricants d’équipements d’origine (OEM) devraient constituer le canal de distribution affichant la croissance la plus rapide, à mesure que les fabricants intègrent les fluides frigorigènes A2L dans de nouveaux équipements. Le R-454B devrait être le type de fluide frigorigène enregistrant la deuxième croissance la plus rapide, tandis que les HFO devraient se classer au deuxième rang des familles chimiques de fluides frigorigènes.
La région Asie-Pacifique représentait 47,0 % du marché mondial des fluides frigorigènes A2L en 2025 et devrait être la région affichant la deuxième croissance la plus rapide jusqu’en 2031. La demande est soutenue par le développement des infrastructures de refroidissement, l’urbanisation et l’adoption de fluides frigorigènes à plus faible GWP en Chine, au Japon, en Inde et en Corée du Sud.
Le développement des équipements influence également leur adoption. Les avancées dans les compresseurs, les échangeurs de chaleur, la détection des fuites, les commandes électroniques et la gestion de la charge de fluide frigorigène favorisent les systèmes compatibles avec les A2L. Les fluides frigorigènes A2L étant légèrement inflammables, les normes de sécurité ont une incidence sur la conception, l’installation et la maintenance des équipements, ainsi que sur la formation des techniciens.
Le rapport cite Chemours, Solstice Advanced Materials, Dongyue Group, Arkema et Daikin Chemicals parmi les principaux acteurs du marché. Les financements d’investissement rendus publics ont atteint 132 millions USD en 2025 dans le cadre de trois opérations, les investissements étant axés sur les capacités de production de fluides frigorigènes, les technologies HFO, la modernisation des installations de fabrication et la qualification des équipements OEM.