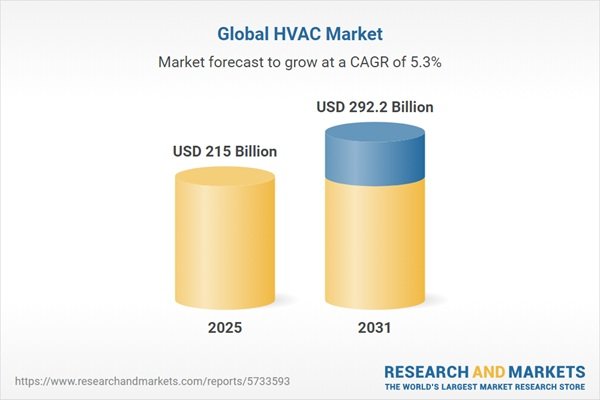
Secondo il Global HVAC Market Research Report 2026-2031, aggiunto a ResearchAndMarkets.com, il mercato HVAC globale dovrebbe crescere da USD 215 miliardi nel 2025 a USD 292,20 miliardi entro il 2031. Il rapporto prevede un tasso annuo di crescita composto del 5,25%, sostenuto dall’edilizia commerciale, dalla modernizzazione delle infrastrutture, dalla ristrutturazione degli edifici, dalle politiche di decarbonizzazione e dagli investimenti in sistemi HVAC ad alta efficienza energetica.
Nel 2025, il condizionamento dell’aria ha rappresentato circa il 45% dei ricavi HVAC globali, con i sistemi centralizzati che detenevano la quota maggiore della categoria. Le pompe di calore hanno generato circa il 40% dei ricavi delle apparecchiature di riscaldamento, mentre le unità di trattamento aria rappresentavano oltre il 38% del mercato delle apparecchiature di ventilazione. Per il segmento degli utenti finali commerciali si prevede la crescita più rapida, con un CAGR del 6,13% fino al 2031.
Il rapporto individua i sistemi HVAC modulari e decentralizzati e i sistemi a flusso di refrigerante variabile tra le tecnologie che stanno acquisendo slancio. Nel 2025, Daikin ha introdotto la sua pompa di calore modulare aria-acqua EWYK-QZ per strutture commerciali e industriali, che utilizza il refrigerante R-290 a basso potenziale di riscaldamento globale. Tra le normative e i programmi citati a sostegno dello sviluppo del settore HVAC figurano la EU Energy Performance of Buildings Directive e la F-Gas Regulation, lo U.S. Inflation Reduction Act e gli standard ASHRAE 90.1, oltre alle iniziative di elettrificazione in Cina e Giappone.
Nel 2025, l’Asia-Pacifico ha rappresentato oltre il 44% dei ricavi HVAC globali, con la Cina quale maggiore contributore della regione e l’India tra i mercati in più rapida crescita. Il Nord America è stato il secondo mercato per dimensioni, trainato dagli Stati Uniti, mentre la domanda europea è sostenuta dalla riqualificazione degli edifici, dagli investimenti pubblici e dalle politiche per le emissioni nette zero.
Il panorama competitivo comprende Lennox International, Midea Group, Gree Electric Appliances, Carrier Global, Bosch, Daikin, LG Electronics, Mitsubishi Electric, Panasonic, Samsung, Trane Technologies e Vaillant Group. Il 31 luglio 2025 Bosch ha completato l’acquisizione, per circa USD 8 miliardi, dell’attività HVAC residenziale e commerciale leggera di Johnson Controls, mentre Samsung ha rafforzato la propria posizione nel raffreddamento commerciale attraverso l’acquisizione di FlaktGroup per circa USD 1,7 miliardi.