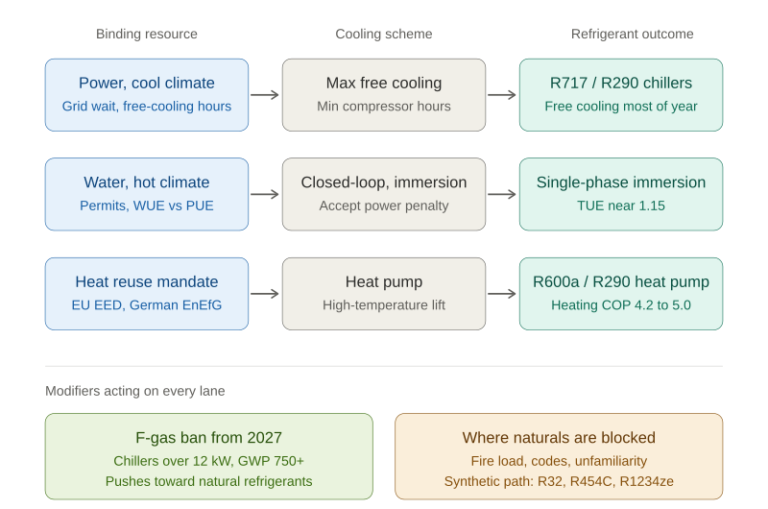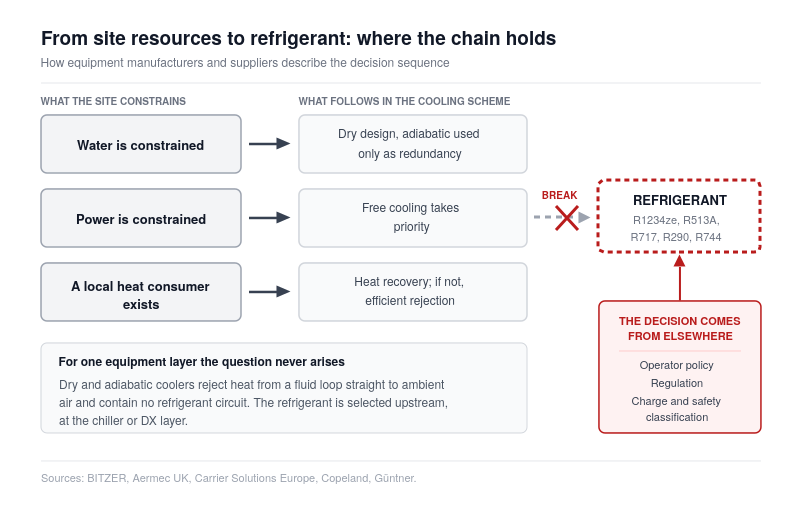
La première partie de cette série retraçait une chaîne de décisions à partir de données publiques et de projets rendus publics : les capacités d’un site en matière d’alimentation électrique, d’approvisionnement en eau et de demande de chaleur fatale déterminent l’architecture de refroidissement, laquelle restreint ensuite le choix du fluide frigorigène. Cette partie soumet cette chaîne à six personnes qui construisent et fournissent les équipements.
Le premier maillon se vérifie. Les fournisseurs décrivent la disponibilité des ressources comme le point de départ de la conception et, dans certains endroits, les conditions du site excluent une solution de refroidissement avant même toute comparaison technique.
Le deuxième maillon ne se vérifie pas. Le choix du fluide frigorigène ne s’avère que faiblement lié au site. Il est déterminé par la politique de l’opérateur et par la réglementation et, pour toute une couche d’équipements, la question ne se pose même pas.
Là où la logique des ressources se vérifie
L’eau est la première contrainte à se manifester, et elle oriente les conceptions vers des solutions sèches.
« Là où l’eau est limitée, nous privilégions les solutions sèches et n’utilisons l’adiabatique que comme une forme de redondance, ce qui permet souvent à un site d’éviter complètement le stockage d’eau sur place », a déclaré Alex Schafer, directeur des ventes pour Climate Solutions chez Güntner à Chicago. Il a établi un lien avec les conditions observées aux États-Unis, où une grande partie du pays connaît désormais une sécheresse anormale ou déclarée, y compris dans des endroits qui n’étaient traditionnellement pas considérés comme tels.
Le passage au sec entraîne un coût énergétique sur le site, et Schafer a chiffré ce coût ainsi que son bilan. Un système adiabatique bien optimisé peut ne consommer sur le site qu’environ 10 à 20 % d’énergie de plus par an qu’une solution évaporative, tout en réduisant fortement la consommation d’eau. Si l’on considère le bilan net plutôt que le seul site, la comparaison change. Le traitement et la distribution de 1 000 gallons d’eau nécessitent environ 3 à 5 kWh, tandis que la production d’un kWh consomme 2 à 4 gallons. Une fois ces incidences hors site prises en compte, le système adiabatique finit donc par consommer une quantité totale d’énergie similaire ou légèrement inférieure, tout en réduisant fortement la consommation d’eau. Il a précisé qu’il s’agissait de moyennes nationales, qui variaient considérablement selon le lieu et le mix de production.
Les conditions du site peuvent à elles seules restreindre les possibilités de conception. Dans un lieu à température ambiante et humidité élevées comme l’Indonésie, avec une température de bulbe sec de 35 à 40 °C et une humidité supérieure à 80 %, la température de bulbe humide fixe la limite basse. Sans refroidissement mécanique, il est impossible de fournir une température inférieure à cette limite. La décision dépend donc de la température de fluide dont le système a réellement besoin.
Yan Evans, directeur général de Güntner Data Center Solutions, a décrit la même hiérarchie. En l’absence d’eau, la solution doit être entièrement sèche. Lorsque de l’eau est disponible, mais en quantité limitée, le fonctionnement évaporatif ou adiabatique est utilisé de manière sélective lors des pics de température ambiante plutôt que comme mode par défaut. Son résumé de la méthode : comprendre quelle ressource est sous pression et concevoir dès le départ le système autour de cette contrainte.
Les contraintes électriques poussent dans la même direction. Evans a présenté la question comme un problème d’allocation, puisque chaque watt consacré au refroidissement est un watt qui n’est pas disponible pour le calcul.
Michel Grabon, directeur de l’ingénierie pour le segment des data centers et directeur du marketing produit chez Carrier Solutions Europe à Montluel, en France, a décrit les solutions couramment mises en œuvre par Carrier en Europe : des réseaux en boucle primaire avec des groupes d’eau glacée à condensation par air et une option de free cooling hydraulique, un refroidissement sec lorsque cela est approprié afin de limiter l’impact sur les ressources en eau, ainsi qu’une option plafonnant la puissance du groupe d’eau glacée lorsque la puissance électrique disponible est limitée.
Mike Oakley, directeur principal du marketing de portefeuille chez Copeland, a associé l’évolution vers des conceptions sans eau et à condensation par air à l’opinion publique, qui accorde selon lui davantage d’importance à la préservation de l’eau qu’à la consommation électrique. Les fabricants de puces réagissent à leur tour en développant des composants fonctionnant à des températures plus élevées et nécessitant moins de refroidissement.
La chaleur fatale se comporte différemment des deux autres ressources, car elle dépend de conditions extérieures au périmètre du site. Grabon a déclaré que Carrier proposait des équipements de récupération compatibles avec les niveaux de température des réseaux de chaleur et de l’industrie, jusqu’à 85 ou 90 °C, et y a associé trois conditions : une demande de chaleur appropriée, des infrastructures et des accords commerciaux. Evans a fixé le même seuil, en distinguant les sites disposant d’un consommateur local de chaleur exploitable de ceux qui n’en ont pas, où l’objectif reste un rejet efficace. Oakley a évoqué les pompes à chaleur industrielles qui élèvent la chaleur à basse température des data centers jusqu’à des températures utilisables par les réseaux de chaleur.
Selon Schafer, la hausse des températures des racks et des groupes d’eau glacée rend les systèmes entièrement refroidis par air réalisables d’une manière qui ne l’était pas auparavant, et Oakley a décrit la même tendance du point de vue des composants.
Là où la chaîne se rompt
L’hypothèse selon laquelle les ressources du site détermineraient jusqu’au fluide frigorigène s’est heurtée à une opposition directe.
Andy Hawes, directeur général des services techniques chez Aermec UK à Rochford, dans l’Essex, a déclaré que les ressources du site étaient prises en compte dès le départ, au stade de la sélection du système, et qu’elles influençaient fortement la stratégie de refroidissement, mais que le choix du fluide frigorigène ne changeait « que rarement, voire jamais » en conséquence. Aermec fournit aux data centers des équipements fonctionnant au R513A et au R1234ze, et Hawes a clairement indiqué qui choisissait entre les deux : « Aermec suit la politique propre aux opérateurs de data centers et ne choisit pas directement le fluide frigorigène. » Il a décrit les exigences des opérateurs comme étant dictées par les objectifs de neutralité carbone, les risques opérationnels et les performances, et a désigné la stratégie propre au client, plutôt que la préférence du fabricant, comme le facteur décisif. Sur le marché britannique, il observe une préférence pour le R1234ze en raison de son GWP et de considérations réglementaires, tout en précisant que son enveloppe de performances est globalement similaire à celle du R513A pour la plupart des applications. Quel que soit le fluide choisi, le système est évalué selon les mêmes critères. Il a situé les attentes de référence européennes pour les nouvelles installations à un PUE annuel inférieur à 1,3, certains opérateurs visant 1,2 lorsque les conditions du site le permettent.
Evans a avancé un argument structurel qui va plus loin. Les refroidisseurs secs et évaporatifs ou adiabatiques rejettent directement la chaleur d’une boucle de fluide vers l’air ambiant et ne comportent aucun circuit de fluide frigorigène. « Cette décision intervient en amont, au niveau du groupe d’eau glacée ou de la détente directe, et elle est prise par l’équipe d’ingénierie du client et les fournisseurs d’équipements », a-t-il déclaré. Pour cette couche du système, la question du fluide frigorigène ne se pose pas du tout. Elle est réglée ailleurs dans l’architecture.
Oakley a décrit la même répartition des responsabilités, affirmant que les opérateurs devaient évaluer chaque application au regard de leurs propres objectifs, contraintes et ressources disponibles, sans qu’il existe de réponse unique pour tous les systèmes ou fluides frigorigènes. Grabon a situé la décision au niveau des exigences du client et des normes applicables, sous l’impulsion en Europe du règlement F-gas.
Quatre entreprises attribuent à l’opérateur l’autorité sur le choix du fluide frigorigène. Il s’agit d’un récit cohérent, du point de vue des fournisseurs, sur la manière dont la décision est prise, qui décrit le comportement des clients tel que l’observent les fournisseurs.
Le désaccord parmi les fournisseurs
Les fournisseurs s’accordent sur l’identité du décideur. Ils ne s’accordent pas sur ce qu’ils recommanderaient si la question leur était posée.
Dirk Schlehuber, chef de produit pour les compresseurs à vis chez BITZER à Sindelfingen, en Allemagne, a indiqué que les fluides frigorigènes à faible GWP tels que le R1234ze et le R513A étaient largement utilisés dans des solutions éprouvées de groupes d’eau glacée. Sur le marché de l’UE, BITZER recommande l’utilisation de fluides frigorigènes naturels dans les nouveaux systèmes partout où cela est techniquement et économiquement viable. Il a décrit le choix entre les fluides naturels et les fluides synthétiques à faible GWP comme étant dicté par l’application plutôt que comme une alternative stricte entre les deux, et a indiqué que la réduction progressive prévue par F-gas ainsi que d’éventuelles restrictions sur les PFAS favorisaient de plus en plus les fluides naturels dans les nouvelles installations en Europe. Les exigences de sécurité sont déterminantes, car l’inflammabilité et la toxicité régissent l’environnement d’installation et la charge admissible. L’architecture du système et l’échelle du projet constituent également des facteurs importants dans le choix du fluide frigorigène.
Grabon est parvenu à une conclusion différente à partir des mêmes variables. L’adéquation des fluides naturels dépend de l’application, de la charge, de la conception du système et des exigences de sécurité : le R290 et le R600a sont inflammables, le R717 présente des considérations à la fois d’inflammabilité et de toxicité, et le R744 peut être moins adapté à certaines applications de groupes d’eau glacée pour data centers selon les conditions de fonctionnement. Carrier utilise des fluides naturels inflammables lorsque la charge est limitée, a-t-il déclaré, mais les projets de data centers impliquent généralement de fortes puissances et, par conséquent, des charges importantes. Dans ces cas, l’option mise en avant est un fluide A2L appliqué conformément aux normes de sécurité pertinentes, le R32 étant disponible lorsqu’un client accepte un GWP plus élevé. Selon lui, le portefeuille européen utilise généralement des fluides frigorigènes dont le GWP est inférieur à 10, comme le R1234ze et le R1233zd.
Oakley a présenté une position intermédiaire. Les solutions de compression Copeland sont proposées pour les fluides A1, A2L et naturels, notamment le R744. Il a décrit les fluides synthétiques comme offrant une technologie familière, de l’efficacité et potentiellement moins de contraintes au regard des codes locaux du bâtiment, tandis que les fluides naturels offrent un GWP extrêmement faible et des performances fiables, au prix d’une complexité du système liée aux exigences d’efficacité et de sécurité. Il a également indiqué que Copeland collaborait avec des fabricants d’équipements afin d’étudier des unités CRAC au R744, destinées aux régions où les fluides naturels sont préférés aux fluides synthétiques.
Evans a énuméré les critères qu’il voit appliqués lors de cette décision : la réglementation, la classification de sécurité, les capacités de maintenance, les performances énergétiques et la disponibilité à long terme. Les fluides naturels sont attrayants dans les applications appropriées, a-t-il déclaré, mais ils peuvent nécessiter des infrastructures de sécurité supplémentaires, une formation spécialisée et une planification minutieuse du site.
Le point commun entre les quatre intervenants est que la taille de la charge et la classification de sécurité, plutôt que le seul GWP, limitent les options disponibles pour un grand projet de data center. Ils divergent sur les conséquences à en tirer. BITZER considère la réglementation comme un moteur important de l’adoption des fluides frigorigènes naturels, aux côtés des exigences de sécurité, de l’architecture du système et des considérations propres à l’application, et les recommande pour les nouveaux systèmes dans l’UE lorsqu’ils sont viables sur les plans technique et commercial. Carrier, confronté aux charges importantes caractéristiques des puissances des data centers, préconise les fluides A2L pour ces installations.
Ce qui impose réellement la décision
Ce qui éloigne un projet de la meilleure option technique est rarement la technologie elle-même.
Schafer a cité en premier le coût d’investissement. Il est possible de concevoir un système plus efficace en surdimensionnant les composants de rejet de chaleur, a-t-il déclaré, mais cela peut s’avérer irréalisable en termes de dépenses d’investissement. Trois autres contraintes découlent du rythme du marché : la rapidité de déploiement dans un marché de la construction en plein essor, rendue plus difficile par les limites de la chaîne d’approvisionnement ; la main-d’œuvre qualifiée, de plus en plus difficile à trouver pour les opérateurs qui cherchent à maintenir des systèmes complexes en fonctionnement de manière efficace et fiable ; et les infrastructures, certains sites disposant d’une eau abondante, mais d’aucun moyen de l’acheminer jusqu’au site et d’en évacuer les eaux usées.
Oakley a cité le manque de familiarité, décrivant un environnement qui évolue plus vite que de nombreux opérateurs et entreprises EPC ne peuvent le suivre, la résistance aux nouvelles technologies et la préférence pour des solutions familières faisant obstacle à l’efficacité et à la fiabilité.
Evans a cité le choix du site et le calendrier. La disponibilité de l’énergie et de l’eau détermine de plus en plus les lieux où les opérateurs construisent. Un site peut donc être choisi pour son accès au réseau électrique, son potentiel en énergies renouvelables, son climat, ses terrains ou les autorisations disponibles, même si un autre emplacement offrirait un profil de refroidissement plus favorable. Un système techniquement pertinent au moment de sa spécification peut également être moins adapté lorsque le site devient opérationnel, si la réglementation, les contraintes locales ou les charges informatiques ont évolué entre-temps.
Hawes situe ces pressions plus en amont. Les opérateurs évaluent la stratégie de sécurité incendie et les exigences des assureurs, leur politique interne relative aux fluides frigorigènes, leur familiarité avec les nouvelles technologies et leurs capacités de maintenance à long terme, a-t-il déclaré, et Aermec traite ces questions dès le départ. Les clients dont les activités sont critiques s’écartent rarement du plan convenu, car ils privilégient des solutions correctes dès la première mise en œuvre. Selon cette analyse, il n’y a pas d’abandon tardif de la meilleure option technique, puisque les contraintes ont été intégrées au cahier des charges avant même sa publication.
Les contraintes avancées par les fournisseurs sont cohérentes, et aucune ne relève des propriétés du fluide frigorigène : coût d’investissement, calendrier, main-d’œuvre qualifiée, chaîne d’approvisionnement et raccordements physiques dont un site peut être doté. Les codes, les assurances et la charge calorifique entrent en ligne de compte, mais comme des données intégrées et chiffrées dans le cahier des charges dès le départ, plutôt que comme la raison d’une modification tardive de la conception.
Origine de cette analyse. Les six contributeurs cités ici construisent ou fournissent tous des équipements : BITZER, Aermec UK, Carrier Solutions Europe, Copeland et Güntner. Aucun opérateur de data center ni aucun ingénieur-conseil ne figure parmi eux, et les données d’exploitation des installations en service restent détenues par les opérateurs. Les déclarations concernant les décisions des opérateurs et leurs motivations représentent donc l’interprétation que les fournisseurs font de leurs clients, et non le propre récit de ces derniers.
Les prochaines contraintes attendues par les fournisseurs
Schafer s’attend à ce que la densité continue d’augmenter, parallèlement à la demande de ressources, que les restrictions sur l’électricité et l’eau se renforcent et que la production sur site devienne plus courante, tout en ajoutant de la complexité concernant les effets d’îlot de chaleur et l’utilisation de l’eau. Son résumé de la véritable limite : concilier efficacité et économies de ressources avec les dépenses d’investissement, l’espace et une fiabilité éprouvée, tout en évaluant avec réalisme ce qui est fiable aujourd’hui et ce qui est encore en cours de maturation.
Schlehuber s’attend à ce que les exigences applicables aux composants se renforcent sous l’effet des charges. La hausse des charges thermiques exige des puissances supérieures associées à un fonctionnement continu fiable, une efficacité permettant d’atteindre les objectifs de PUE et des limites d’application plus larges. L’augmentation des températures des puces modifie en effet les niveaux auxquels les charges de refroidissement doivent être gérées, ce qui influence l’architecture globale de refroidissement. Il a ajouté que des limites d’application plus larges contribuaient également à permettre la mise en œuvre de solutions de récupération de chaleur.
Hawes s’attend à ce que la disponibilité des fluides frigorigènes devienne une contrainte à mesure que les fabricants adoptent des solutions chimiques à plus faible GWP, parallèlement à une utilisation accrue des fluides A2L et à la gestion de l’inflammabilité qui l’accompagne. Oakley a averti que le déploiement lui-même pourrait mettre à rude épreuve les chaînes d’approvisionnement en équipements, en plus de la concurrence pour les terrains, l’électricité et l’eau sur les sites.
Evans a situé la contrainte plus en amont, dans la planification du projet. L’architecture de refroidissement, la stratégie de redondance et les hypothèses d’exploitation sont difficiles à modifier une fois le site conçu, et les systèmes hybrides nécessitent une optimisation dans le temps de la stratégie de régulation, de l’approche de maintenance et des procédures d’exploitation. Selon lui, les sites qui en tirent le meilleur parti traitent le refroidissement comme une décision stratégique de conception dès le départ, plutôt que comme un choix tardif d’équipement.
Il se dessine ainsi un marché dans lequel le site définit l’architecture et l’opérateur choisit le fluide frigorigène, et où les limites pratiques de l’un comme de l’autre sont les capitaux, le calendrier et les personnes, plutôt que les mérites techniques d’un fluide particulier. Le propre récit des opérateurs sur ces décisions constituera la prochaine étape de ce travail.
Sources
Primaires
Réponses écrites fournies à Refindustry, juillet 2026 :
- Dirk Schlehuber, chef de produit pour les compresseurs à vis, BITZER, Sindelfingen, Allemagne. Position de l’entreprise.
- Andy Hawes, directeur général des services techniques, Aermec UK, Rochford, Essex, Royaume-Uni. Position de l’entreprise.
- Michel Grabon, directeur de l’ingénierie pour le segment des data centers et directeur du marketing produit, Carrier Solutions Europe, Montluel, France. Avis d’expert à titre personnel.
- Mike Oakley, directeur principal du marketing de portefeuille, Copeland. Position de l’entreprise, responsabilités mondiales.
- Yan Evans, directeur général, Güntner Data Center Solutions. Position de l’entreprise.
- Alex Schafer, directeur des ventes, Climate Solutions, Güntner, Chicago, États-Unis. Avis d’expert à titre personnel.
Secondaires
- Refindustry, « Électricité, eau et chaleur : comment les ressources du site déterminent désormais le fluide frigorigène d’un data center », première partie de cette série.