La révision par l’UE des règles d’écoconception applicables aux groupes de condensation frigorifiques a débuté en février 2021, et le projet de texte est désormais attendu pour la fin de 2026. L’industrie souhaite qu’il intègre un indicateur d’efficacité saisonnière car, comme l’a indiqué Danfoss, le CO2 « n’aurait aucune chance » dans les groupes de petite taille si l’efficacité était évaluée à partir d’une seule valeur de COP. Ce détail technique résume à lui seul l’ambiance du Chillventa CONGRESS, qui s’est tenu le 12 octobre à Nuremberg : les règles relatives à l’efficacité, aux fluides frigorigènes, aux PFAS et aux normes évoluent à des rythmes différents, et les fabricants doivent planifier leurs produits en tenant compte de toutes ces exigences simultanément.
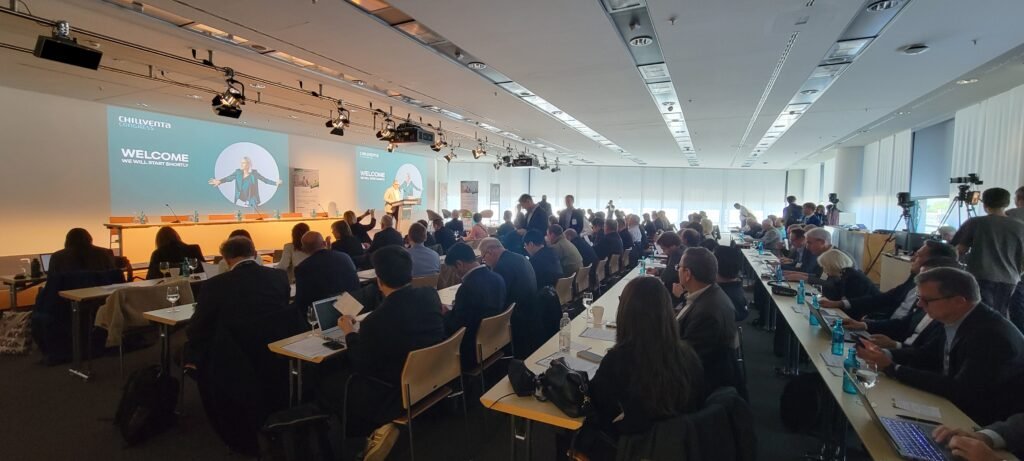
Le CONGRESS s’est articulé autour de quatre parcours au NCC Ost, la veille de l’ouverture du salon. Ce compte rendu retrace la journée, depuis les discours d’ouverture de Danfoss et de la présidente d’ASHRAE jusqu’au symposium ASERCOM + EPEE, au cours duquel la Commission européenne, des fabricants et des experts en normalisation ont présenté les facteurs qui façonneront les produits de froid et les pompes à chaleur jusqu’en 2028.
Le discours délaisse le climat au profit de la résilience
Andrea Voigt, Vice President P&I Affairs, ESG & Communication chez Danfoss Climate Solutions, a ouvert la journée avec un constat clair : « La politique de l’UE n’a pas changé de cap, mais le discours est passé du climat à la compétitivité et à la résilience. » Les objectifs climatiques pour 2030, 2040 et 2050 restent en vigueur, mais les arguments avancés pour les défendre ont changé. Selon ses diapositives, la facture européenne des importations de combustibles fossiles s’élevait à €340 milliards en 2025, tandis que 57 % de l’énergie consommée dans l’UE provenait de combustibles fossiles importés.
Le plan d’action de l’UE pour l’électrification, tel que présenté par Voigt, vise à faire passer la part de l’électricité de 23 % à 46 %. Pour les pompes à chaleur, cela représente 4 millions d’unités par an d’ici 2030, contre 2,4 millions en 2025, avec pour objectif de ramener le rapport entre les prix de l’électricité et du gaz en dessous de 2. La chaleur fatale industrielle offre en outre un potentiel de récupération de 300 TWh par an, suffisant pour chauffer 15 à 20 millions de logements.
La politique industrielle entre elle aussi en jeu. Dans le cadre du Net Zero Industry Act, les pompes à chaleur sont considérées comme une technologie à zéro émission nette, et l’UE entend produire au moins 40 % de ses besoins annuels de déploiement de telles technologies d’ici 2030. L’Industrial Accelerator Act introduit des exigences d’origine européenne pour les pompes à chaleur hydroniques dans les marchés publics. Concernant les fluides frigorigènes, Voigt a souligné que le quota F-gas « diminuera fortement en 2027, ce qui accentuera la pression sur la disponibilité et les prix », et que le processus relatif aux PFAS, bien qu’il ajoute de l’incertitude, « est distinct du règlement F-Gas adopté ».
Sa conclusion s’adressait aux fabricants : dans le secteur HVACR, la valeur « ne réside plus dans la fourniture de produits conformes, mais dans la capacité à garantir des performances sûres et efficaces tout au long du cycle de vie ». Son conseil : « Pensez portefeuille de fluides frigorigènes, et non solution miracle », et rendez les performances démontrables.
Ce que cela signifie : la demande subventionnée et la demande publique dépendront de plus en plus de l’origine, des performances documentées et de l’accompagnement tout au long du cycle de vie, et non du seul produit.
Rénover les bâtiments existants
« 80 % des bâtiments qui existeront en 2050 sont déjà là aujourd’hui », a déclaré Sarah E. Maston, présidente d’ASHRAE pour 2026-27, dans son discours principal intitulé « Changer la donne : rénover pour renforcer la résilience ». Les bâtiments sont conçus à partir de données climatiques, a-t-elle expliqué, mais les phénomènes météorologiques extrêmes dépassent désormais plus souvent ces valeurs de calcul : « Lorsque les valeurs extrêmes deviennent courantes… les bâtiments ne fonctionnent plus. » De nombreux bâtiments existants sont déjà confrontés au vieillissement des systèmes, au report des opérations de maintenance et à des budgets limités.
Son programme pour l’année comporte trois volets. Le premier concerne les codes du bâtiment. Environ la moitié des nouveaux bâtiments construits chaque année dans le monde le sont sans codes énergétiques obligatoires ni normes de performance, soit environ 2,5 milliards de mètres carrés, a indiqué Maston. Le Building Code Assessment Tool (BCAT) d’ASHRAE aide les autorités compétentes à évaluer les risques climatiques, les pratiques de construction, les capacités de la main-d’œuvre et l’application des règles. Des ateliers pilotes ont été organisés au Kenya et au Liban, et des travaux sont en cours en Inde et au Brésil.
Le deuxième volet porte sur le commissioning des bâtiments existants : évaluer l’état des équipements, constituer une équipe réunissant propriétaires, exploitants, concepteurs, fabricants, entreprises de services publics, organismes de financement et responsables de l’application des codes, mettre en œuvre les améliorations et poursuivre le suivi. ASHRAE a regroupé les documents pertinents, notamment les Standards 100 et 230 ainsi que les Guidelines 0.2, 1.2 et 1.3, sur une même page à l’adresse ashrae.org/president. Sa demande aux fabricants d’équipements était précise : « Aidez l’équipe en lui fournissant les capacités et les paramètres de fonctionnement des équipements existants. Aidez l’équipe à comprendre les nouvelles technologies. »
Le troisième volet concerne la main-d’œuvre. Le nombre d’ingénieurs entrant dans le secteur diminue tandis que les départs à la retraite augmentent, et les bâtiments efficaces « sont par nature plus complexes à exploiter et à entretenir, ce qui nécessite davantage de techniciens qualifiés qui n’existent pas encore ». La réponse d’ASHRAE est HVAC Hero, un jeu vidéo dans lequel les joueurs endossent le rôle de responsables d’installations, répondent à des demandes de maintenance et réduisent la consommation énergétique d’un bâtiment tout en découvrant les normes ASHRAE.
Ce que cela signifie : le marché de la rénovation dépend des données fournies par les fabricants d’équipements et de techniciens qui ne sont pas encore formés. ASHRAE fournit désormais elle-même des contenus de formation.
Un secteur qui veut des réponses claires et tranchées
En ouverture du symposium ASERCOM + EPEE, Russell Patten, directeur général de l’EPEE, a présenté une carte des dossiers européens imbriqués, de la F-gas et des PFAS aux lots d’écoconception, en passant par l’EPBD, le Net Zero Industry Act et l’Electrification Action Plan, tout en reconnaissant qu’elle était là « pour vous embrouiller ». Il voulait ainsi montrer que pratiquement chaque politique de l’UE concerne le secteur et qu’elles sont presque toutes liées. « En tant que secteur, nous aimons les réponses claires et tranchées. Nous détestons les zones grises », a-t-il déclaré. « Nous devons savoir où investir, quoi faire et quoi construire pour l’avenir. »
Ses diapositives énuméraient les principaux points de pression : l’« étape de réduction progressive la plus forte à ce jour, avec l’entrée en vigueur d’interdictions » prévue par le règlement F-gas, les restrictions sur les PFAS décrites comme « existentielles pour notre secteur », une électrification « qui progresse plus vite que les infrastructures ne sont prêtes » et une pénurie croissante de compétences. L’EPEE soutient le Green Deal et la transition des fluides frigorigènes, a indiqué Patten, « mais il faut de l’argent, de la R&D et du temps pour mettre sur le marché » de nouveaux produits et de nouvelles applications. Il s’est également interrogé sur la nouvelle priorité de Bruxelles : « Est-ce bien le mot compétitivité que j’entends ? »
Une évolution a toutefois été bien accueillie. Dans son discours sur l’état de l’Union, Ursula von der Leyen, présidente de la Commission, a pour la première fois accordé une reconnaissance politique au refroidissement, considérant les pompes à chaleur et la climatisation comme essentielles à l’adaptation au changement climatique après un été marqué par des vagues de chaleur que Patten a associées à près de 40 000 décès en Europe. Comme l’indiquait sa diapositive : « Le refroidissement n’est plus un luxe. C’est une nécessité sanitaire. »
Ce que cela signifie : la première demande du secteur à Bruxelles est la prévisibilité. Les sessions qui ont suivi sur l’écoconception et les normes ont montré à quel point cet objectif reste encore éloigné.
Écoconception : un calendrier repoussé jusqu’en 2028
Philippe Rivière, chargé de mission à la DG ENER de la Commission européenne, a expliqué comment les deux instruments européens relatifs aux produits fonctionnent de concert. L’étiquette énergétique oriente les acheteurs vers les produits les plus efficaces. L’écoconception fait évoluer le marché en fixant des exigences minimales lors de la mise en vente des produits. Toutes deux sont définies sur la base du coût le plus faible sur l’ensemble du cycle de vie. Le cadre a débuté avec les chaudières en 1992, suivies des réfrigérateurs et de l’éclairage, et couvre désormais plus de 30 groupes de produits. Selon le bilan annuel de la Commission, les règlements couvrent 50 % de la consommation d’énergie primaire, et le chauffage et le refroidissement comptent parmi les principaux contributeurs aux économies, aux côtés de l’éclairage et des moteurs électriques.
Le règlement sur l’écoconception pour des produits durables (ESPR) étend cette approche à presque tous les produits. La Commission adoptera des mesures sous la forme d’actes délégués, avec « une influence moins directe des États membres, aucun vote n’étant requis ». Parmi les nouveaux éléments figurent une déclaration obligatoire des substances préoccupantes, un passeport numérique des produits s’appuyant sur la base de données EPREL existante et d’éventuelles étiquettes d’écoconception pour les produits dépourvus d’étiquette énergétique.
Pour le secteur CVC-R, c’est la transition qui importe le plus. En vertu de l’article 79 de l’ESPR, les travaux en cours sur 19 groupes de produits liés à l’énergie peuvent se poursuivre dans le cadre de l’ancienne directive sur l’écoconception jusqu’à la fin de 2026. La diapositive de Rivière indiquait qu’il est prévu de reporter cette échéance à 2028 dans le paquet Omnibus XII sur les produits énergétiques, tandis que les règlements existants pourront encore être modifiés jusqu’en 2030. La plupart des groupes de produits de froid, de climatisation et de pompes à chaleur relèvent de ce régime transitoire. L’objectif, a-t-il expliqué, est de limiter autant que possible le changement pour les produits, « afin de ne pas perturber cette politique couronnée de succès ».
Ce que cela signifie : les révisions en cours concernant les produits CVC-R seront achevées selon la méthode d’écoconception existante. Les exigences de l’ESPR, telles que le contenu recyclé, l’efficacité dans l’utilisation des matériaux et le passeport numérique des produits, arriveront lors du prochain cycle.
Groupes de condensation : l’indicateur détermine le fluide frigorigène
Torben Funder-Kristensen, responsable de la conformité des produits et de la normalisation chez Danfoss Climate Solutions, a décrit la révision des règles d’écoconception applicables au froid professionnel (ENTR Lot 1) comme étant « quelque peu dans l’incertitude » depuis environ cinq ans. La révision a commencé en février 2021 et couvre l’efficacité minimale (MEPS), l’étiquetage des groupes de condensation, la réduction progressive des fluides frigorigènes et les éventuelles restrictions sur les PFAS. Des projets de mesures et de textes sont attendus à la fin de 2026.
Un groupe conjoint d’experts du secteur a proposé de nouvelles MEPS, étayées par ce qu’il a qualifié de « données très solides » portant sur plusieurs milliers de références. Pour les groupes de condensation à moyenne température de 5 à 50 kW, les valeurs minimales actuelles d’efficacité énergétique saisonnière (SEPR), qui sont de 2,55 et 2,65, passeraient à 2,80 à partir de juillet 2028 selon la proposition du secteur. Pour les petits groupes à moyenne température, le COP minimal passerait de 1,40 à 1,60 (0,2 à 1 kW) et de 1,60 à 1,75 (1 à 5 kW). Les consultants de la Commission (VHK) ont proposé une trajectoire en deux étapes, avec des valeurs moyennes à moyenne température pour les groupes de 3 à 30 kW de 2,50 en 2026 et de 2,93 en 2028.
Le principal changement réside dans l’introduction d’un indicateur saisonnier facultatif pour les groupes de plus petite taille. « Le CO2 n’aurait aucune chance si nous nous fondions uniquement sur les valeurs de COP », a déclaré Funder-Kristensen, en raison de la température nominale utilisée pour un COP mesuré en un point unique. L’option saisonnière vise à laisser une place aux groupes au CO2 dans les plages de puissance inférieures.
Le cadre relatif aux fluides frigorigènes est déjà défini en partie : à partir de 2030, les groupes de condensation seront soumis à une limite de GWP de 150. Les mélanges de gaz fluorés à faible GWP contiennent une forte proportion de HFO, et le R1234yf présente une teneur élevée en TFA dans ses produits de dégradation. L’issue de la restriction sur les PFAS « ne sera pas connue avant 2028 au plus tôt », a-t-il indiqué, et des mesures strictes de confinement sur l’ensemble du cycle de vie sont à prévoir, quelle que soit l’issue. « Ce que nous pouvons assurément utiliser, ce sont les fluides frigorigènes naturels. » Les groupes au R290 fonctionnent déjà avec une efficacité élevée, mais sont souvent conçus sous la forme de systèmes multicircuits en raison des limites de charge. Le CO2 est « encore un nouveau venu », avec une « croissance modérée et constante ». Les systèmes indirects utilisant un fluide secondaire constituent une autre voie.
Ce que cela signifie : la méthode d’évaluation de l’efficacité déterminera si le CO2 peut être compétitif dans les petits groupes de condensation, tandis que les limites de charge conditionnent la conception des systèmes au R290.
Lots chauffage et refroidissement : accessibilité financière et retard accumulé dans les essais
Els Baert, de Daikin Europe, a présenté le point de vue de l’industrie sur les révisions concernant les produits de chauffage, de refroidissement et de réfrigération. Certaines ont débuté en 2017 et 2018 et sont toujours en cours. Elle s’attend à ce qu’elles s’achèvent avant 2028, si l’échéance est repoussée comme l’a indiqué la Commission. Une nouvelle série de révisions suivra dans le cadre de l’ESPR.
Le champ d’application s’élargit. Le lot 1 couvrira les produits jusqu’à 1 MW au lieu de 400 kW. Les groupes d’eau glacée air-eau et eau-eau, y compris les unités réversibles, passeront donc du lot 21 au lot 1, tandis que le refroidissement informatique et le refroidissement des procédés entreront dans le champ d’application. Baert a soutenu la méthode du coût minimal sur le cycle de vie comme moyen de préserver l’accessibilité financière, mais a mis en garde contre un relèvement des exigences applicables aux produits les plus performants : cela augmenterait les coûts et pousserait les acheteurs vers des produits moins chers et moins efficaces, « et nous passerions alors complètement à côté du volet électrification ». Sa diapositive préconisait d’aligner les exigences minimales entre les différents lots, avec une proposition de SEER 6,00 et de SCOP 4,00 pour les climatiseurs split de moins de 12 kW relevant du lot 10, contre des valeurs minimales dans le lot 1 de SCOP 2,83 à 55 °C et de 3,33 à 35 °C pour les pompes à chaleur air-eau.
Les essais constituent la deuxième contrainte. Cinq nouvelles méthodes d’essai sont prévues, notamment les essais basés sur la charge, qui deviendront obligatoires pour les pompes à chaleur de moins de 70 kW quatre ans après la publication du règlement. Le projet autorise plusieurs méthodes, ce qui rend les produits difficiles à comparer, et la méthode n’a pas encore été validée dans une norme. Un projet Horizon financé par l’UE y travaille, avec des résultats espérés à partir de 2028. « Nous ne disposons que de quatre ans et, au cours de ces quatre années, nous devons soumettre à de nouveaux essais tous nos modèles », a déclaré Baert.
Elle a également souligné les lacunes entre les réglementations. « Le passage à un autre type de fluide frigorigène ne signifie pas nécessairement que l’efficacité augmente. » L’exemption prévue par le règlement F-gas sur la base de la performance climatique sur le cycle de vie (LCCP) renvoie à l’écoconception, mais aucune méthode de calcul n’existe. Les étiquettes énergétiques aident les consommateurs, a-t-elle déclaré, mais « je ne pense pas qu’elles soient utiles dans un environnement professionnel ».
Ce que cela signifie : les fabricants doivent composer avec de nouveaux essais et de nouvelles exigences pendant le changement de fluide frigorigène. Les coûts et l’accessibilité financière constituent les principaux arguments de l’industrie dans le cadre des révisions.
Les normes sont en retard sur la réglementation
Les réglementations s’appuient sur des normes harmonisées, et Marek Zgliczynski, de Nidec Global Appliance, a montré à quel point plusieurs d’entre elles accusent du retard. La nouvelle édition proposée des parties 1 à 3 de la norme EN 378, la norme de sécurité relative aux systèmes frigorifiques et aux pompes à chaleur, n’a pas été approuvée au stade de l’enquête en 2025. Le CEN TC182 WG6 prépare une proposition modifiée en vue d’un deuxième vote. Les points contestés comprennent la définition des méthodes de conception intrinsèques et extrinsèques, les facteurs de concentration et les limites de charge des systèmes dans la partie 1. L’édition de 2016 reste en vigueur et devrait être harmonisée avec le nouveau règlement machines en 2027.
La norme de sécurité des compresseurs EN IEC 60335-2-34 est citée au titre de la directive machines, mais, comme l’indiquait sa diapositive, elle est « toujours en attente de citation » au titre de la directive basse tension. L’IEC a déjà publié l’édition 7, et un futur amendement permettra d’homologuer les compresseurs à vitesse variable sans l’électronique qui leur est associée. La lenteur du processus EN constitue « le principal problème », indiquait sa diapositive, qui proposait un retour au vote parallèle avec l’IEC.
La norme de détermination des performances des groupes de condensation, EN 13215, est harmonisée avec le règlement actuel sur l’écoconception. Une nouvelle édition, qui déplace le calcul à moyenne température vers le point médian thermodynamique, pertinent pour les fluides frigorigènes à fort glissement, est au point mort : le groupe de travail est en attente de l’arrivée de nouveaux experts. Les limites de charge restent la principale question en suspens. « Nous attendons toujours un accord et un consensus sur l’augmentation des limites de charge, qui est vraiment importante pour le règlement F-gas et d’autres réglementations », a déclaré Zgliczynski.
Ce que cela signifie : l’augmentation des limites de charge pour les fluides frigorigènes inflammables, sur laquelle repose la transition prévue par le règlement F-gas, dépend toujours de normes qui n’ont pas été adoptées.
Économie des pompes à chaleur : le signal-prix
La table ronde du symposium consacrée aux pompes à chaleur, animée par Andrea Martin de l’EPEE, réunissait Philippe Rivière de la Commission européenne, Aurélie Beauvais d’Euroheat & Power, Christina von Westernhagen de Johnson Controls, le Dr Thomas Tomski de Copeland et, par vidéo, le député européen Michael Bloss. En ouverture de la discussion, Rivière a énuméré les mesures déjà en place : le principe de primauté de l’efficacité énergétique et les obligations d’économies imposées aux États membres, la reconnaissance de la chaleur ambiante comme énergie renouvelable, la fin des subventions aux chaudières à combustibles fossiles autonomes dans le cadre de l’EPBD, un objectif indicatif d’abandon progressif des combustibles fossiles dans les bâtiments d’ici 2040, ainsi que le deuxième système d’échange de quotas d’émission, qui entrera en vigueur en 2028. « Je ne suis pas certain que nous puissions trouver une politique qui résoudra comme par magie » le reste, a-t-il déclaré.
Ce qui manque, selon lui, relève de l’économie. Dans de nombreux pays, le rapport entre les prix de l’électricité et du gaz n’a pas suivi le déploiement des pompes à chaleur et reste trop élevé. « Le problème ne réside pas dans le prix de l’électricité, mais dans les taxes et les frais de réseau. Sur ce point, une action rapide pourrait en fait être possible. » La révision de la directive sur la taxation de l’énergie reste dans l’impasse, mais les États membres peuvent déjà abaisser les taxes sur l’électricité jusqu’au minimum défini et transférer une partie de la charge vers le budget de l’État. La Commission a également proposé, dans le cadre des règles du marché de l’électricité, des modifications visant à réduire les frais de réseau. Un tel signal-prix s’applique à toutes les applications, et pas uniquement aux bâtiments neufs, et rend les subventions plus efficaces : « Ce n’est pas la seule chose que nous devons faire, mais il s’agit clairement d’une condition favorable. » Cela rejoint directement l’objectif d’un rapport de prix inférieur à 2 présenté par Voigt dans la matinée.
Ce que cela signifie : le levier le plus rapide pour accélérer l’adoption des pompes à chaleur réside dans la fiscalité nationale de l’énergie et les tarifs de réseau, et non dans de nouvelles règles applicables aux produits.
De la politique à la pratique : les pompes à chaleur de plusieurs mégawatts
Dans le volet consacré aux technologies des pompes à chaleur, Ivo Eiermann, Senior Product Manager pour les pompes à chaleur centrifuges chez Johnson Controls, a montré comment la réglementation crée déjà de la demande sur le segment des grandes puissances. Ses diapositives citaient deux lois allemandes : la loi sur l’efficacité énergétique (EnEfG) impose aux nouveaux centres de données de réutiliser 10 % de leur énergie, puis 20 %, et la loi sur la planification de la chaleur (WPG) exige qu’au moins 30 % de la chaleur des réseaux de chaleur provienne de sources renouvelables ou de chaleur fatale inévitable à partir de 2030, puis 80 % à partir de 2040. Ces applications nécessitent généralement des élévations de température de 55 à 95 K pour des puissances de 3 à 60 MW.
À Hambourg, quatre unités OM multiétagées fonctionnant au R1234ze(E) prélèvent la chaleur d’eaux usées traitées à 15 °C et alimentent un réseau de chaleur à 95 °C, avec une puissance calorifique de 60 MW (4 × 15 MW) et un COP chauffage de 2,86, selon sa diapositive. Pour des élévations de température importantes, a indiqué Eiermann, un COP de 2,7 à 3 est courant.
Le choix du fluide frigorigène a lui aussi évolué. L’isobutane (R600a) est désormais disponible aussi bien pour les unités CYK à deux étages (2 à 17 MW) que pour les unités OM (10 à 22 MW), portant la température de départ des OM jusqu’à 110 °C. Les conséquences pour le site sont considérables : une unité OM de 20 MW contient 9 t de fluide frigorigène A3, de sorte que le propriétaire doit prévoir un concept de zone ATEX 2 avec ventilation et détection de gaz. « Planifiez la sécurité dès le premier jour », recommandait la diapositive. À titre de comparaison, Eiermann a rappelé au public qu’une pompe à chaleur domestique de 6 à 12 kW contient environ 150 g.
La capacité du réseau électrique peut également déterminer la conception. Pour une unité installée sur un site existant à Stuttgart, un démarrage direct du moteur de 7,4 MW aurait appelé 42,4 MVA, et même un démarreur progressif, environ 30 MVA, soit davantage que ne l’autorisait le raccordement au réseau. Un moteur à bagues a ramené cette valeur à 8,5 MVA, et l’unité atteint sa pleine charge en environ 10 minutes. Johnson Controls développe en parallèle des solutions à fluides frigorigènes naturels et synthétiques : « Nous sommes fermement convaincus que tous les produits ne feront pas appel à des fluides naturels », a déclaré Eiermann.
Ce que cela signifie : à l’échelle de plusieurs mégawatts, la sécurité du site et le raccordement au réseau contraignent le choix du fluide frigorigène et orientent la conception tout autant que le GWP.
Perspectives : les dates à surveiller
Le CONGRESS a laissé au secteur un calendrier chargé. Le quota F-Gas diminue fortement en 2027, et le règlement sur les machines s’applique à partir de la même année, alors que les normes EN 378 et EN IEC 60335-2-34 doivent encore être alignées sur celui-ci. Le projet de texte sur l’écoconception applicable au froid professionnel est attendu à la fin de 2026, tandis qu’il est prévu de repousser à 2028 la date limite d’achèvement des révisions en cours au titre de l’ancienne directive. Les essais en fonction de la charge pour les petites pompes à chaleur interviendront quatre ans après la publication du règlement correspondant. À partir de 2030, les groupes de condensation seront soumis à une limite de GWP de 150, et aucune décision sur les PFAS n’est attendue avant 2028.
Face à cette incertitude, les recommandations des intervenants ont convergé : préparer un portefeuille de fluides frigorigènes plutôt qu’une réponse unique, documenter les performances en conditions réelles et investir dans les personnes qui installeront et entretiendront les équipements. Comme l’a formulé Funder-Kristensen : « Ce que nous pouvons utiliser avec certitude, ce sont les fluides frigorigènes naturels. »