La revisione UE delle norme di ecodesign per le unità condensanti di refrigerazione è iniziata nel febbraio 2021 e la bozza del testo è ora attesa per la fine del 2026. L’industria chiede che includa un indicatore di efficienza stagionale perché, come ha affermato Danfoss, la CO2 “non avrebbe alcuna possibilità” nelle unità più piccole se l’efficienza fosse valutata in base a un unico valore COP. Questo singolo dettaglio tecnico ha sintetizzato il clima del Chillventa CONGRESS, tenutosi il 12 ottobre a Norimberga: le norme su efficienza, refrigeranti, PFAS e standard avanzano a velocità diverse e i produttori devono pianificare i prodotti tenendone conto contemporaneamente.
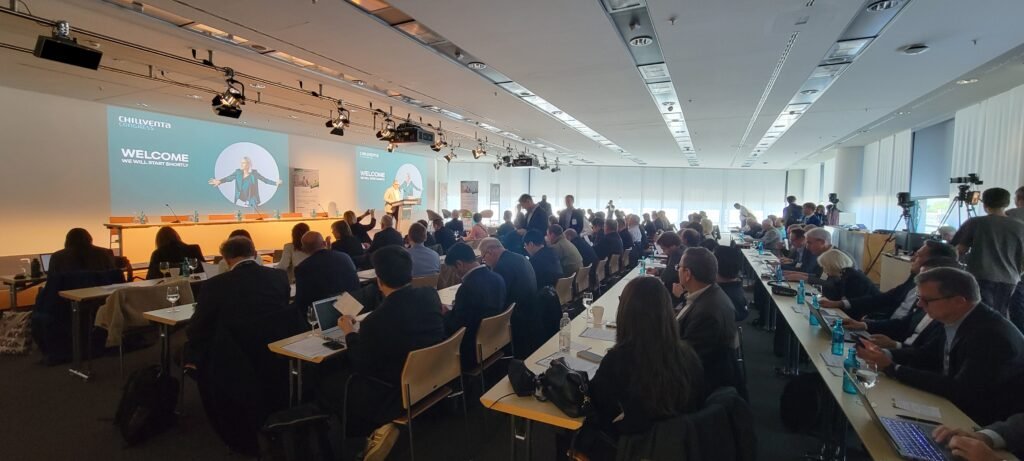
Il CONGRESS si è articolato in quattro sessioni presso NCC Ost, il giorno precedente all’apertura della fiera. Questo resoconto ripercorre la giornata, dagli interventi di apertura di Danfoss e della Presidente di ASHRAE fino all’ASERCOM + EPEE Symposium, durante il quale la Commissione europea, i produttori e gli esperti di normazione hanno illustrato i fattori che determineranno l’evoluzione dei prodotti per la refrigerazione e le pompe di calore fino al 2028.
La narrazione si sposta dal clima alla resilienza
Andrea Voigt, Vice President P&I Affairs, ESG & Communication di Danfoss Climate Solutions, ha aperto la giornata con un inquadramento chiaro: “La politica dell’UE non ha cambiato direzione, ma la narrazione si è spostata dal clima alla competitività e alla resilienza”. Gli obiettivi climatici per il 2030, 2040 e 2050 restano invariati, ma sono cambiate le argomentazioni a loro sostegno. Le sue slide quantificavano in €340 miliardi la spesa europea per le importazioni di combustibili fossili nel 2025, con il 57% dell’energia consumata nell’UE proveniente da combustibili fossili importati.
Il piano d’azione dell’UE per l’elettrificazione, così come presentato da Voigt, punta ad aumentare la quota dell’elettricità dal 23% al 46%. Per le pompe di calore ciò significa 4 milioni di unità all’anno entro il 2030, rispetto ai 2,4 milioni del 2025, e l’obiettivo di portare il rapporto tra il prezzo dell’elettricità e quello del gas al di sotto di 2. Il calore di scarto industriale offre inoltre un potenziale di recupero pari a 300 TWh all’anno, sufficiente a riscaldare da 15 a 20 milioni di abitazioni.
Anche la politica industriale sta entrando in gioco. Ai sensi del Net Zero Industry Act, le pompe di calore sono considerate una tecnologia a zero emissioni nette e l’UE mira a produrre entro il 2030 almeno il 40% del proprio fabbisogno annuo di installazione di tali tecnologie. L’Industrial Accelerator Act introduce requisiti di origine dell’Unione per le pompe di calore idroniche negli appalti pubblici. In merito ai refrigeranti, Voigt ha osservato che la quota prevista dal regolamento F-Gas “diminuisce drasticamente nel 2027, aumentando la pressione sulla disponibilità e sui prezzi” e che il processo relativo ai PFAS, pur creando ulteriore incertezza, “è distinto dal regolamento F-Gas adottato”.
La sua conclusione era rivolta ai produttori: nella climatizzazione e refrigerazione, il valore “si sposta dalla fornitura di prodotti conformi alla capacità di garantire prestazioni sicure ed efficienti durante l’intero ciclo di vita”. Il suo consiglio: “Pensate a un portafoglio di refrigeranti, non a soluzioni miracolose”, e rendete le prestazioni dimostrabili.
Che cosa significa: la domanda sovvenzionata e quella pubblica dipenderanno sempre più dall’origine, dalle prestazioni documentate e dal supporto durante il ciclo di vita, non soltanto dal prodotto.
Il retrofit degli edifici esistenti
“L’80% degli edifici che esisteranno nel 2050 esiste già oggi”, ha affermato Sarah E. Maston, Presidente di ASHRAE per il 2026-27, nel suo intervento principale “Cambiare le regole del gioco: il retrofit per la resilienza”. Gli edifici vengono progettati sulla base di dati climatici, ha spiegato, ma oggi gli eventi meteorologici estremi superano più spesso tali valori di progetto: “Quando i valori anomali diventano comuni… gli edifici non funzionano più”. Molti edifici esistenti sono già alle prese con impianti obsoleti, manutenzione rinviata e bilanci limitati.
Il suo piano per l’anno si articola in tre parti. La prima riguarda i codici edilizi. Circa la metà dei nuovi edifici costruiti ogni anno nel mondo viene realizzata senza codici energetici obbligatori o standard prestazionali, pari a circa 2,5 miliardi di metri quadrati, ha dichiarato Maston. Il Building Code Assessment Tool (BCAT) di ASHRAE aiuta le autorità competenti a valutare il rischio climatico, le pratiche costruttive, la capacità della forza lavoro e l’applicazione delle norme; si sono tenuti workshop pilota in Kenya e Libano, mentre sono in corso attività in India e Brasile.
La seconda riguarda il commissioning degli edifici esistenti: valutare le condizioni delle apparecchiature, creare un gruppo composto da proprietari, operatori, progettisti, produttori, aziende di servizi pubblici, finanziatori e funzionari responsabili delle norme, attuare gli interventi migliorativi e proseguire il monitoraggio. ASHRAE ha raccolto i documenti pertinenti, inclusi gli Standards 100 e 230 e le Guidelines 0.2, 1.2 e 1.3, in un’unica pagina all’indirizzo ashrae.org/president. La sua richiesta ai produttori di apparecchiature è stata specifica: “Aiutate il gruppo fornendo le capacità e i parametri operativi delle apparecchiature esistenti. Aiutate il gruppo a comprendere le nuove tecnologie”.
La terza riguarda la forza lavoro. Sempre meno ingegneri entrano nel settore, mentre aumenta il numero dei pensionamenti, e gli edifici efficienti “sono intrinsecamente più complessi da gestire e manutenere e richiedono un maggior numero di tecnici qualificati che ancora non esistono”. La risposta di ASHRAE è HVAC Hero, un videogioco nel quale i giocatori assumono il ruolo di responsabili della gestione degli edifici, rispondono alle richieste di manutenzione e riducono il consumo energetico di un edificio, apprendendo al contempo gli standard ASHRAE.
Che cosa significa: il mercato del retrofit dipende dai dati forniti dai produttori di apparecchiature e da tecnici che non sono ancora formati; ASHRAE ora eroga direttamente contenuti formativi.
Un settore che vuole certezze nette
Aprendo il simposio ASERCOM + EPEE, il direttore generale di EPEE Russell Patten ha mostrato una mappa dei dossier UE interconnessi, da F-gas e PFAS ai lotti di progettazione ecocompatibile, alla EPBD, al Net Zero Industry Act e all’Electrification Action Plan, ammettendo che serviva «a confondervi». Il punto era che praticamente ogni politica dell’UE incide sul settore e che quasi tutte sono collegate. «Come settore, ciò che ci piace è il bianco o nero. Detestiamo le sfumature di grigio», ha affermato. «Dobbiamo sapere dove investire, cosa fare, cosa costruire per il futuro».
Le sue slide elencavano i punti critici: il «passaggio più drastico finora nella riduzione graduale, con l’entrata in vigore dei divieti» previsto dal regolamento F-gas, le restrizioni sui PFAS descritte come «esistenziali per il nostro settore», l’elettrificazione che «procede più rapidamente di quanto le infrastrutture siano pronte a sostenere» e una crescente carenza di competenze. EPEE sostiene il Green Deal e la transizione dei refrigeranti, ha affermato Patten, «ma portare sul mercato» nuovi prodotti e applicazioni «richiede denaro, R&D e tempo». Ha inoltre messo in dubbio la nuova enfasi di Bruxelles: «Sento davvero parlare di competitività?»
Vi è stato un cambiamento positivo. Nel suo discorso sullo stato dell’Unione, la presidente della Commissione Ursula von der Leyen ha riconosciuto per la prima volta la rilevanza politica del raffrescamento, considerando le pompe di calore e la climatizzazione essenziali per l’adattamento climatico dopo un’estate di ondate di calore che Patten ha collegato a quasi 40.000 decessi in Europa. Come indicava la sua slide: «Il raffrescamento non è più un lusso. È una necessità sanitaria».
Cosa significa: la prima richiesta del settore a Bruxelles è la prevedibilità; le successive sessioni sulla progettazione ecocompatibile e sulle norme hanno mostrato quanto sia ancora lontana.
Progettazione ecocompatibile: un calendario esteso fino al 2028
Philippe Rivière, responsabile delle politiche presso la DG ENER della Commissione europea, ha illustrato come i due strumenti dell’UE relativi ai prodotti operino congiuntamente. L’etichetta energetica orienta gli acquirenti verso i prodotti più efficienti; la progettazione ecocompatibile indirizza il mercato stabilendo requisiti minimi al momento dell’immissione in vendita dei prodotti. Entrambi sono definiti in base al costo minimo del ciclo di vita. Il quadro normativo è iniziato con le caldaie nel 1992, seguite da frigoriferi e illuminazione, e oggi comprende più di 30 gruppi di prodotti. Secondo la rendicontazione annuale della Commissione, i regolamenti riguardano il 50% dell’uso di energia primaria, mentre il riscaldamento e il raffrescamento figurano tra i maggiori contributori ai risparmi, insieme all’illuminazione e ai motori elettrici.
Il regolamento sulla progettazione ecocompatibile dei prodotti sostenibili (ESPR) estende l’approccio a quasi tutti i prodotti. La Commissione adotterà misure sotto forma di atti delegati, con «un’influenza diretta minore da parte degli Stati membri e senza necessità di votazioni». Tra i nuovi elementi figurano una dichiarazione obbligatoria delle sostanze che destano preoccupazione, un passaporto digitale del prodotto basato sull’attuale banca dati EPREL e possibili etichette di progettazione ecocompatibile per i prodotti privi di etichetta energetica.
Per il settore HVAC-R, la transizione riveste un’importanza particolare. Ai sensi dell’articolo 79 dell’ESPR, i lavori in corso su 19 gruppi di prodotti connessi all’energia possono proseguire nell’ambito della precedente direttiva sulla progettazione ecocompatibile fino alla fine del 2026. La slide di Rivière indicava che, con il pacchetto Omnibus XII sui prodotti energetici, si prevede di posticipare tale scadenza al 2028, mentre le modifiche ai regolamenti esistenti resteranno possibili fino al 2030. La maggior parte dei gruppi relativi a refrigerazione, climatizzazione e pompe di calore rientra in questo regime transitorio. L’obiettivo, ha affermato, è mantenere il cambiamento per i prodotti «il più limitato possibile, senza compromettere questa politica di successo».
Cosa significa: le revisioni in corso per i prodotti HVAC-R saranno completate secondo l’attuale metodologia di progettazione ecocompatibile; i requisiti ESPR, quali il contenuto riciclato, l’efficienza nell’uso dei materiali e il passaporto digitale del prodotto, entreranno in vigore nel ciclo successivo.
Unità condensanti: la metrica determina il refrigerante
Torben Funder-Kristensen, responsabile della conformità dei prodotti e della standardizzazione presso Danfoss Climate Solutions, ha descritto la revisione delle norme di progettazione ecocompatibile per la refrigerazione professionale (ENTR Lot 1) come «un po’ in sospeso» da circa cinque anni. La revisione è iniziata nel febbraio 2021 e riguarda l’efficienza minima (MEPS), l’etichettatura delle unità condensanti, la riduzione graduale dei refrigeranti e le potenziali restrizioni sui PFAS. Le bozze delle misure e dei testi sono attese per la fine del 2026.
Un gruppo congiunto di esperti del settore ha proposto nuovi MEPS, supportati da quelli che ha definito «dati molto solidi» relativi a diverse migliaia di codici prodotto. Per le unità condensanti a media temperatura da 5 a 50 kW, gli attuali valori minimi di efficienza stagionale (SEPR), pari a 2,55 e 2,65, salirebbero a 2,80 a partire da luglio 2028 secondo la proposta del settore. Per le piccole unità a media temperatura, il COP minimo aumenterebbe da 1,40 a 1,60 (da 0,2 a 1 kW) e da 1,60 a 1,75 (da 1 a 5 kW). I consulenti della Commissione (VHK) hanno proposto un percorso in due fasi, con valori medi a media temperatura per le unità da 3 a 30 kW pari a 2,50 nel 2026 e a 2,93 nel 2028.
Il cambiamento fondamentale è una metrica stagionale facoltativa per le unità più piccole. «La CO2 non avrebbe alcuna possibilità se ci basassimo esclusivamente sui valori COP», ha affermato Funder-Kristensen, a causa della temperatura nominale utilizzata per un COP a punto singolo. L’opzione stagionale è volta a lasciare spazio alle unità a CO2 nelle fasce di capacità inferiori.
Il quadro relativo ai refrigeranti è già definito in parte: dal 2030, le unità condensanti saranno soggette a un limite GWP di 150. Le miscele di F-gas a basso GWP contengono un’elevata percentuale di HFO e R1234yf presenta un elevato contenuto di TFA nei propri prodotti di degradazione. L’esito delle restrizioni sui PFAS «non sarà noto prima del 2028, nella migliore delle ipotesi», ha affermato, e qualunque cosa accada si possono prevedere rigorose misure di contenimento lungo l’intero ciclo di vita. «Ciò che possiamo certamente utilizzare sono i refrigeranti naturali». Le unità a R290 funzionano già con un’elevata efficienza, ma sono spesso realizzate come sistemi multicircuito a causa dei limiti di carica; la CO2 è «ancora una nuova arrivata», con una «crescita moderata e costante»; i sistemi indiretti con un fluido secondario rappresentano un’altra possibilità.
Cosa significa: il metodo di valutazione dell’efficienza determinerà se la CO2 potrà competere nelle piccole unità condensanti, mentre i limiti di carica condizionano la progettazione dei sistemi a R290.
Lotti per riscaldamento e raffrescamento: accessibilità economica e arretrato nelle prove
Els Baert di Daikin Europe ha illustrato il punto di vista dell’industria sulle revisioni relative ai prodotti per il riscaldamento, il raffrescamento e la refrigerazione. Alcune sono iniziate nel 2017 e nel 2018 e sono tuttora in corso. Baert prevede che si concluderanno prima del 2028, se la scadenza sarà prorogata come indicato dalla Commissione. Seguirà un nuovo ciclo nell’ambito dell’ESPR.
L’ambito di applicazione si sta ampliando. Il Lotto 1 riguarderà prodotti fino a 1 MW anziché 400 kW, pertanto i refrigeratori aria-acqua e acqua-acqua, comprese le unità reversibili, passeranno dal Lotto 21 al Lotto 1, mentre vi entreranno anche il raffrescamento informatico e quello di processo. Baert si è espressa a favore del metodo del costo minimo del ciclo di vita come garanzia di accessibilità economica, ma ha messo in guardia dall’innalzare i requisiti per i prodotti migliori della categoria: ciò aumenterebbe i costi e spingerebbe gli acquirenti verso prodotti più economici e meno efficienti, «e a quel punto avremmo mancato completamente l’obiettivo dell’elettrificazione». La sua diapositiva sosteneva la necessità di allineare i requisiti minimi tra i diversi lotti, proponendo SEER 6,00 e SCOP 4,00 per i climatizzatori split inferiori a 12 kW nel Lotto 10, rispetto ai valori minimi del Lotto 1 pari a SCOP 2,83 a 55°C e 3,33 a 35°C per le pompe di calore aria-acqua.
Le prove rappresentano il secondo onere. Sono in arrivo cinque nuovi metodi di prova, comprese le prove basate sul carico, che diventeranno obbligatorie per le pompe di calore inferiori a 70 kW quattro anni dopo la pubblicazione del regolamento. La bozza ammette diversi metodi, rendendo difficile il confronto tra i prodotti, e il metodo non è ancora stato convalidato in una norma. Un progetto Horizon finanziato dall’UE vi sta lavorando, con risultati attesi a partire dal 2028. «Abbiamo solo quattro anni e, nell’arco di questi quattro anni, dobbiamo sottoporre nuovamente a prova tutti i nostri modelli», ha affermato Baert.
Baert ha inoltre evidenziato le lacune tra i diversi regolamenti. «Passare a un altro tipo di refrigerante non significa necessariamente che l’efficienza aumenti». L’esenzione prevista dal regolamento F-gas e basata sulle prestazioni climatiche del ciclo di vita (LCCP) fa riferimento alla progettazione ecocompatibile, ma non esiste ancora un metodo per calcolarle. Le etichette energetiche aiutano i consumatori, ha affermato, ma «non credo che siano utili in un contesto professionale».
Cosa significa: durante il cambio di refrigerante, i produttori devono affrontare nuove prove e nuovi requisiti. I costi e l’accessibilità economica sono i principali argomenti avanzati dall’industria nell’ambito delle revisioni.
Le norme sono in ritardo rispetto ai regolamenti
I regolamenti si basano su norme armonizzate e Marek Zgliczynski di Nidec Global Appliance ha mostrato quanto siano in ritardo diverse di esse. La nuova edizione proposta delle parti da 1 a 3 della EN 378, la norma di sicurezza per gli impianti di refrigerazione e le pompe di calore, non è stata approvata nella fase d’inchiesta nel 2025. Il CEN TC182 WG6 sta preparando una proposta modificata per una seconda votazione. I punti controversi comprendono la definizione dei metodi di progettazione intrinseci ed estrinseci, i fattori di concentrazione e i limiti di carica degli impianti nella parte 1. L’edizione del 2016 rimane in vigore e si prevede che sarà armonizzata con il nuovo regolamento macchine nel 2027.
La norma di sicurezza dei compressori EN IEC 60335-2-34 è citata nell’ambito della direttiva macchine, ma, come riportato nella sua diapositiva, è «ancora in attesa di citazione» nell’ambito della direttiva bassa tensione. L’IEC ha già pubblicato l’edizione 7 e una futura modifica consentirà di omologare i compressori a velocità variabile senza la relativa elettronica. La lentezza del processo EN è «il problema principale», affermava la sua diapositiva, proponendo il ritorno alla votazione parallela con l’IEC.
La norma di classificazione delle prestazioni delle unità condensanti, EN 13215, è armonizzata con l’attuale regolamento sulla progettazione ecocompatibile. Una nuova edizione che sposta il calcolo a media temperatura al punto medio termodinamico, rilevante per i refrigeranti ad alto glide, è in fase di stallo: il gruppo di lavoro è in attesa dell’adesione di nuovi esperti. I limiti di carica rimangono la principale questione irrisolta. «Siamo ancora in attesa di un accordo e di un consenso sull’aumento dei limiti di carica, che sono davvero importanti per il regolamento F-gas e altri regolamenti», ha affermato Zgliczynski.
Cosa significa: limiti di carica più elevati per i refrigeranti infiammabili, sui quali si basa la transizione prevista dal regolamento F-gas, dipendono ancora da norme che non sono state approvate.
Economia delle pompe di calore: il segnale di prezzo
La tavola rotonda del simposio dedicata alle pompe di calore, moderata da Andrea Martin di EPEE, ha riunito Philippe Rivière della Commissione europea, Aurélie Beauvais di Euroheat & Power, Christina von Westernhagen di Johnson Controls, il dott. Thomas Tomski di Copeland e, in collegamento video, l’eurodeputato Michael Bloss. Aprendo il dibattito, Rivière ha elencato le misure già in vigore: il principio «efficienza energetica al primo posto» e gli obblighi di risparmio per gli Stati membri, il riconoscimento del calore ambiente come energia rinnovabile, la fine degli incentivi per le caldaie autonome a combustibili fossili nell’ambito dell’EPBD, l’obiettivo indicativo di eliminare gradualmente i combustibili fossili negli edifici entro il 2040 e il secondo sistema di scambio delle quote di emissione, che entrerà in vigore nel 2028. «Non sono sicuro che possiamo trovare una politica che risolva magicamente» tutto il resto, ha affermato.
Ciò che manca, a suo avviso, è la convenienza economica. In molti Paesi, il rapporto tra i prezzi dell’elettricità e del gas non ha accompagnato la diffusione delle pompe di calore e rimane troppo elevato. «Il problema non riguarda il prezzo dell’elettricità, bensì le imposte e gli oneri di rete. Su questo, in effetti, sarebbe possibile intervenire rapidamente». La revisione della direttiva sulla tassazione dell’energia è ancora bloccata, ma gli Stati membri possono già ridurre le imposte sull’elettricità fino al minimo stabilito e trasferire parte dell’onere sul bilancio statale. La Commissione ha inoltre proposto modifiche alle regole del mercato dell’energia elettrica per ridurre gli oneri di rete. Un tale segnale di prezzo si applica a tutte le applicazioni, non soltanto ai nuovi edifici, e rende più efficaci gli incentivi: «Non è l’unica cosa che dobbiamo fare, ma è chiaramente una condizione abilitante». Questo si collega direttamente all’obiettivo di un rapporto tra i prezzi inferiore a 2 presentato da Voigt in mattinata.
Cosa significa: la leva più rapida per favorire l’adozione delle pompe di calore risiede nella tassazione nazionale dell’energia e nelle tariffe di rete, non in nuove norme sui prodotti.
Dalle politiche alla pratica: pompe di calore da megawatt
Nella sessione Heat Pumping Technologies, Ivo Eiermann, Senior Product Manager per le pompe di calore centrifughe presso Johnson Controls, ha mostrato come la regolamentazione stia già creando domanda nella fascia alta del mercato. Le sue slide citavano due leggi tedesche: l’Energy Efficiency Act (EnEfG) impone ai nuovi data center di riutilizzare il 10% della propria energia, quota destinata a salire al 20%, mentre l’Heat Planning Act (WPG) richiede che le reti di calore utilizzino almeno il 30% di energia rinnovabile o calore di scarto inevitabile dal 2030 e l’80% dal 2040. Queste applicazioni richiedono tipicamente salti termici compresi tra 55 e 95 K, con potenze da 3 a 60 MW.
Ad Amburgo, quattro unità OM multistadio a R1234ze(E) prelevano calore dalle acque reflue trattate a 15°C e alimentano il teleriscaldamento a 95°C, con una capacità di riscaldamento di 60 MW (4 × 15 MW) e un COP in riscaldamento di 2,86, secondo quanto riportato nella sua slide. In presenza di grandi salti termici, ha affermato Eiermann, è tipico un COP compreso tra 2,7 e 3.
Anche la scelta del refrigerante si è evoluta. L’isobutano (R600a) è ora disponibile sia per le unità CYK bistadio (da 2 a 17 MW), sia per le unità OM (da 10 a 22 MW), aumentando fino a 110°C la temperatura di mandata delle OM. Le conseguenze per il sito sono rilevanti: un’unità OM da 20 MW contiene 9 t di refrigerante A3, pertanto il proprietario deve predisporre un progetto per una zona ATEX 2 con ventilazione e rilevamento dei gas. «Pianificate la sicurezza fin dal primo giorno», raccomandava la slide. A titolo di confronto, Eiermann ha ricordato al pubblico che una pompa di calore domestica da 6 a 12 kW contiene circa 150 g.
Anche la capacità della rete può determinare la progettazione. Per un’unità installata in un sito esistente a Stoccarda, l’avviamento diretto in linea del motore da 7,4 MW avrebbe assorbito 42,4 MVA e persino un avviatore statico avrebbe richiesto circa 30 MVA, oltre quanto consentito dalla connessione alla rete. Un motore ad anelli ha ridotto tale valore a 8,5 MVA e l’unità raggiunge il pieno carico in circa 10 minuti. Johnson Controls porta avanti parallelamente refrigeranti naturali e sintetici: «Siamo fermamente convinti che non tutti i prodotti utilizzeranno refrigeranti naturali», ha affermato Eiermann.
Che cosa significa: su scala megawatt, la sicurezza del sito e la connessione alla rete condizionano le scelte del refrigerante e dell’azionamento tanto quanto il GWP.
Prospettive: le date da tenere d’occhio
Il CONGRESS ha lasciato al settore un calendario fitto di scadenze. La quota F-gas diminuirà drasticamente nel 2027 e il Machinery Regulation si applicherà a partire dallo stesso anno, mentre EN 378 ed EN IEC 60335-2-34 sono ancora in attesa di essere allineate a esso. La bozza del testo sulla progettazione ecocompatibile per la refrigerazione professionale è attesa alla fine del 2026, mentre si prevede che il termine per completare le revisioni in corso ai sensi della vecchia direttiva venga posticipato al 2028. Le prove basate sul carico per le piccole pompe di calore entreranno in vigore quattro anni dopo la pubblicazione del relativo regolamento. Dal 2030, le unità condensanti saranno soggette a un limite GWP di 150 e la decisione sui PFAS non è prevista prima del 2028.
Di fronte a questa incertezza, i consigli dei relatori sono confluiti verso una linea comune: preparare un portafoglio di refrigeranti anziché un’unica soluzione, documentare le prestazioni in condizioni reali e investire nelle persone che installeranno ed effettueranno la manutenzione delle apparecchiature. Come ha affermato Funder-Kristensen: «Ciò che possiamo certamente utilizzare sono i refrigeranti naturali».